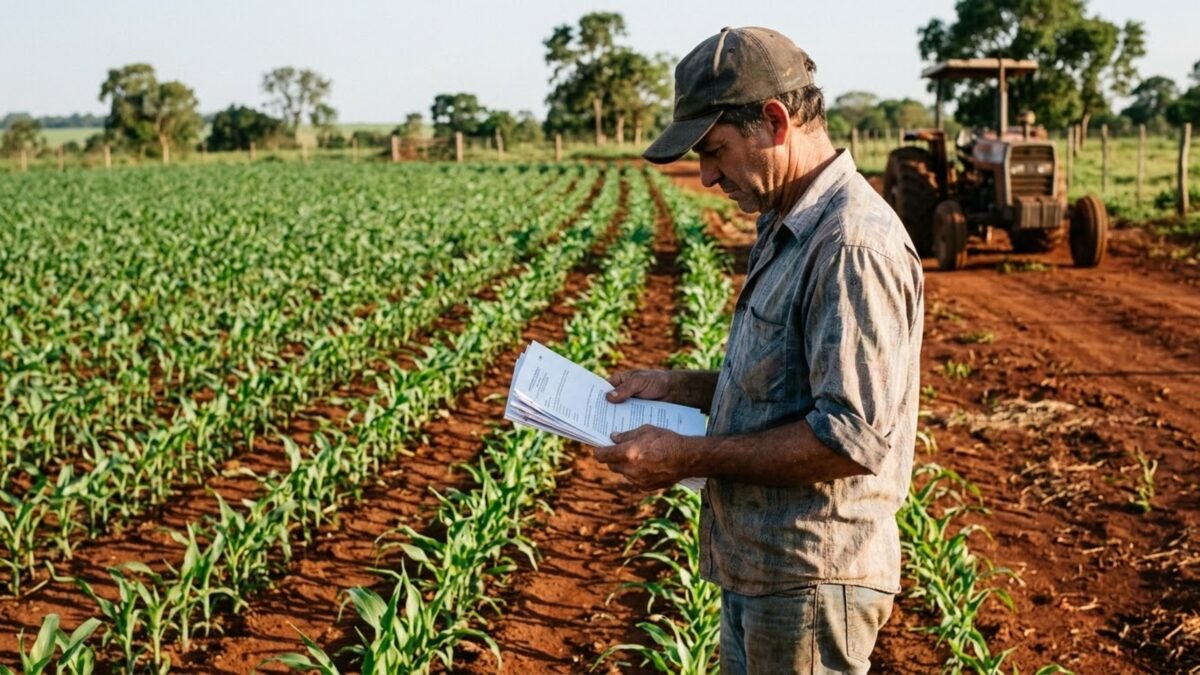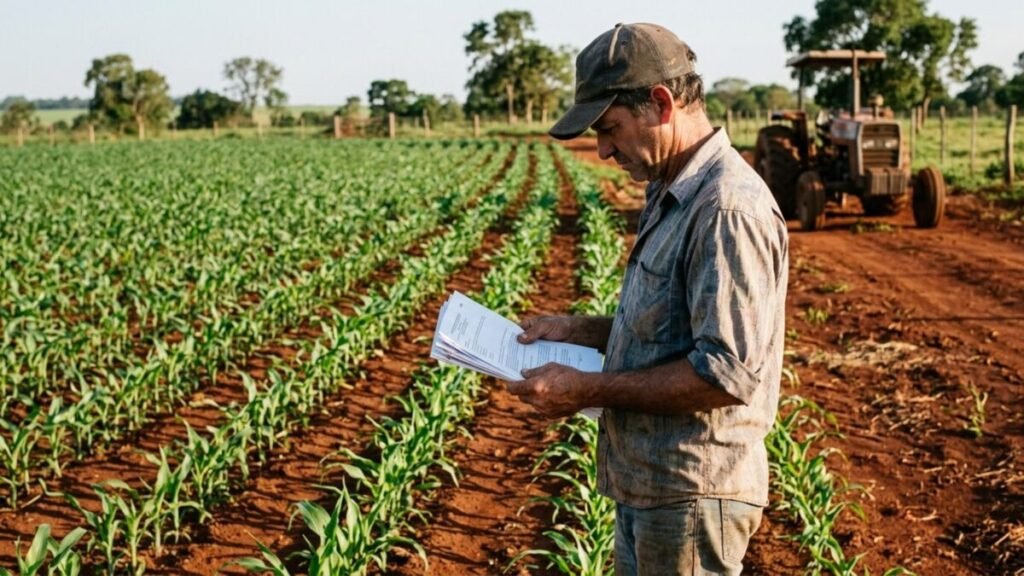
Um agricultor teve R$ 400 mil aprovados para custear o plantio de milho, mas o gerente condicionou a liberação da verba à compra de um título de capitalização. Essa exigência vincula o financiamento da safra à contratação de um serviço totalmente separado da operação principal de crédito.
O que caracteriza a venda casada no campo
O Ministério da Agricultura e Pecuária orienta sobre a venda casada no crédito rural, prática que ocorre quando a instituição financeira condiciona o financiamento à aquisição de outro item. Nas relações de consumo, o artigo 39, inciso I, do Código de Defesa do Consumidor proíbe expressamente esse tipo de atitude. A aplicação do CDC ao financiamento da atividade produtiva depende das circunstâncias de cada contrato, sendo que o STJ distingue o crédito usado como insumo e admite considerar a vulnerabilidade comprovada do produtor rural.
A diferença entre custeio e produtos adicionais
O título de capitalização possui regras próprias de pagamento e resgate, onde parte do valor pago forma o saldo e a modalidade ainda pode prever sorteios. Na prática, a diferença está no destino do dinheiro: enquanto o custeio financia diretamente a produção agrícola, o título gera uma contratação extra e sem relação com a safra, configurando o condicionamento indevido.
Custos legítimos e garantias permitidas
A operação pode envolver juros e outras despesas devidamente admitidas pelas normas da linha contratada, além de custos de seguro rural ou encargos de programas de proteção, desde que o produtor saiba exatamente o motivo da cobrança. O Manual de Crédito Rural prevê garantias como penhor agrícola, hipoteca, aval ou fiança, cuja escolha depende das regras da linha e da negociação, sempre com o objetivo de cobrir o risco da operação.

Como proceder diante de exigências abusivas
Para identificar se a contratação é opcional, o produtor deve questionar se pode recusar o produto adicional sem perder o financiamento, utilizando a proposta escrita para verificar os custos. Caso a imposição ocorra de forma verbal, mensagens e protocolos servem para registrar o pedido, sendo possível recorrer ao Procon e à plataforma Consumidor.gov.br para formalizar reclamações.
A aprovação do recurso é apenas uma etapa da análise, pois a efetiva contratação ainda depende de requisitos da linha e das garantias acordadas, tornando indispensável verificar se a liberação está sendo condicionada a itens desvinculados do custeio agrícola.